Domain fußbodenreinigungsmaschinen.de kaufen?
Wir ziehen mit dem Projekt
fußbodenreinigungsmaschinen.de um.
Sind Sie am Kauf der Domain
fußbodenreinigungsmaschinen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fußbodenreinigungsmaschinen.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
BRUNOX Reinigungsmittel Pflege Zerstäuberflasche 500 mlBRUNOX Zerstäuberflasche 500ml großvolumige Sprühflasche zur Verwendung mit "Turbo-Spray" 5000ml Kanister, aber auch Reinigungs und Pflegemitteln aller Art gute Möglichkeit zum großflächigen Auftragen Flasche aus beständigem Kunststoff mit Feinzerstäuber Düse Fassungsvermögen ca. 500ml umweltfreundlich, da wiederverwendbar und ohne Treibmittel Sprühflasche OHNE Inhalt6,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
BRUNOX Reinigungsmittel Pflege Carbonpflege 100 mlBRUNOX Reinigungsmittel Pflege Carbonpflege 100 ml Die ultimative Lösung für alle Carbonprodukte - reinigt, poliert, wirkt feuchtigkeitsverdrängend ist staub- und schmutzabweisend. Brunox Carbonpflege verhält sich neutral gegenüber Gummi, Kunststoff, Leder etc. und eignet sich ebenso für die Pflege und Wartung aller Aluminium-Komponenten. Enthält kein Silikon, PTFE und keine Säuren! technische Daten: Einsatzbereich: Pflege und Wartung von Carbon und Fahrradteilen Kompatibilität: fast alle Werkstoffe, enthält kein Silikon, PTFE und keine Säuren Füllmenge: 100ml Gewicht: 106g Lieferumfang: 1x Brunox Carbonpflege 100ml EUH066,H304,H319,P102||4RS0-X0KW-Y002-AXE27,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **


Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
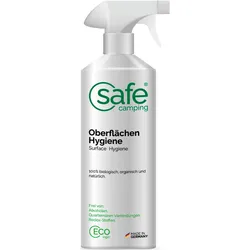
Safe Camping Oberflächen-Hygiene 1000 mlSafe Camping Oberflächen-Hygiene – Keime reduzieren ohne Alkohol Mit Safe Camping Oberflächen-Hygiene hemmst du Viren, Bakterien und Pilze verlässlich und setzt auf Keimreduzierung bei der Hygiene und Reinigung, besonders an Kühlschränken, Gefriertruhen und sanitären Einrichtungen. Du nutzt es auch gezielt vor und nach der Überwinterung von Wohnwagen und Wohnmobilen sowie zur Aufbereitung vor Vermietung. Die Anwendung erfolgt nach der Vorreinigung mit Safe Camping Soft-Reiniger, danach wird das Produkt aufgesprüht, verteilt und nicht abgespült oder abgewischt, sondern einziehen gelassen. Es duftet nach grünem Pfirsich, der Duft ist hypoallergen. Details: Hemmt Viren, Bakterien und Pilze verlässlich, Keimreduzierung hat höchste Priorität Für Hygiene und Reinigung von Kühlschränken, Gefriertruhen und sanitären Einrichtungen Geeignet vor und nach Überwinterung von Wohnwagen und Wohnmobil sowie zur Aufbereitung vor Vermietung Für Oberflächen und Devices wie Kühlschränke und Gefriertruhen Für Polster und Möbel Für Cockpit und Teil-Board sowie Türgriffe, Lenkrad und Handbremse Duft nach grünem Pfirsich, Duft ist hypoallergen Anwendung: Oberfläche mit Safe Camping Soft-Reiniger reinigen, trocknen lassen, aufsprühen, gleichmäßig verteilen, nicht abspülen oder abwischen, einziehen lassen Vor Anwendung Materialverträglichkeit an unauffälliger Stelle testen Im Speziellen frei von Alkoholen, quarternären Verbindungen und Redox-Stoffen Technische Daten: Eigenschaften Marke: biomimetische Wirkweise, patentierte Biopolymertechnologie Lieferumfang: Safe Camping Oberflächen-Hygiene33,58 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
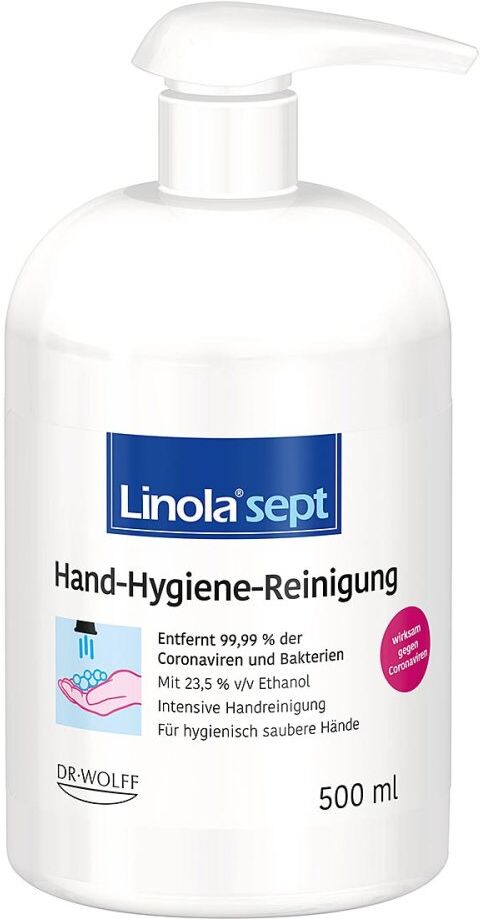
Linola sept Hand-Hygiene-ReinigungAnwendungsgebiet von Linola sept Hand-Hygiene-ReinigungLinola sept Hand-Hygiene-Reinigung entfernt 99,99 % der Coronaviren und Bakterien. Linola sept Hand-Hygiene-Reinigung sorgt für hygienisch saubere Hände. Die Hautverträglichkeit ist dermatologisch bestätigt.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Linola sept Hand-Hygiene-Reinigung: AQUA, ALCOHOL DENAT., SODIUM LAURETH SULFATE (68891-38-3), SODIUM MYRETH SULFATE, DISODIUM LAURETH SULFOSUCCINATE, SODIUM LAUROYL GLUTAMATE (29923-31-7), HYDROXYPROPYL GUAR, CITRIC ACID (5949-29-1), PROPYLENE GLYCOL, SODIUM CHLORIDE, COCO-GLUCOSIDE, GLYCERYL OLEATE, SODIUM BENZOATE.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe, sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Linola sept Hand-Hygiene-Reinigung: 3 ml Reinigungsgel nehmen und die Hautinnenflächen, Handrücken, Finger, Fingerzwischenräume und Fingernägel einseifen. Gel an allen Stellen mind. 30 Sek. verreiben. Danach gründlich mit Wasser abwaschen und die Hände gut abtrocknen.HinweiseBiozidprodukte vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. Sicherheitsinformationen: Flüssigkeit und Dampf entzündbar. Verursacht schwere Augenreizung. Darf nicht in die Hände von Kindern gelangen. Ist ärztlicher Rat erforderlich, Verpackung oder Kennzeichnungsetikett bereithalten. Von Hitze, heißen Oberflächen, Funken, ofenen Flammen sowie anderen Zündquellarten fernhalten. Nicht rauchen. Bei Kontakt mit den Augen: Einige Minuten lang behutsam mit Wasser spülen. Eventuell vorhandene Kontaktlinsen nach Möglichkeit entfernen. Weiter spülen. Bei anhaltender Augenreizung: Ärztlichen Rat einholen / Ärztliche Hilfe hinzuziehen. Inhalt/Behälter einer zugelassenen Entsorgungseinrichtung zuführen. Linola sept Hand-Hygiene-Reinigung können in Ihrer Versandapotheke www.juvalis.de erworben werden.8,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BRUNOX Reinigungsmittel Pflege Zerstäuberflasche 500 mlBRUNOX Zerstäuberflasche 500ml großvolumige Sprühflasche zur Verwendung mit "Turbo-Spray" 5000ml Kanister, aber auch Reinigungs und Pflegemitteln aller Art gute Möglichkeit zum großflächigen Auftragen Flasche aus beständigem Kunststoff mit Feinzerstäuber Düse Fassungsvermögen ca. 500ml umweltfreundlich, da wiederverwendbar und ohne Treibmittel Sprühflasche OHNE Inhalt6,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
BRUNOX Reinigungsmittel Pflege Carbonpflege 100 mlBRUNOX Reinigungsmittel Pflege Carbonpflege 100 ml Die ultimative Lösung für alle Carbonprodukte - reinigt, poliert, wirkt feuchtigkeitsverdrängend ist staub- und schmutzabweisend. Brunox Carbonpflege verhält sich neutral gegenüber Gummi, Kunststoff, Leder etc. und eignet sich ebenso für die Pflege und Wartung aller Aluminium-Komponenten. Enthält kein Silikon, PTFE und keine Säuren! technische Daten: Einsatzbereich: Pflege und Wartung von Carbon und Fahrradteilen Kompatibilität: fast alle Werkstoffe, enthält kein Silikon, PTFE und keine Säuren Füllmenge: 100ml Gewicht: 106g Lieferumfang: 1x Brunox Carbonpflege 100ml EUH066,H304,H319,P102||4RS0-X0KW-Y002-AXE27,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.